


Resultados da primeira pesquisa FeMa Meter, promovida pela Superintendência de Seguros Privados (Susep), mostram o crescimento da presença das mulheres como profissionais e consumidoras de seguros e previdência privada aberta. As mulheres representam 54,4% da força de trabalho das empresas, de acordo com os principais resultados apontados na pesquisa. Os dados apresentados indicam ainda que a participação feminina na indústria de seguros brasileira apresenta avanços, especialmente no que diz respeito à presença das mulheres na força de trabalho do setor, onde a presença feminina está compatível com a proporção na população em geral.
“Temos 262 colaboradores e a participação feminina no quadro representa aproximadamente 45% do headcount ativo. Em números absolutos, o total de colaboradoras é de 118, que ocupam a maioria dos cargos de analistas, gerentes, diretoras, vice-presidentes, especialistas e coordenadoras, e vamos aumentar ainda mais”, explica Richard Vinhosa, CEO da EZZE Seguros. A companhia atua com a participação feminina de forma ativa e em todas as áreas da empresa na matriz em São Paulo e em 11 filiais ativas em todo país. Um importante diferencial no mercado de seguros no Brasil.
De acordo com a Susep, o estudo teve o objetivo de investigar a possível desigualdade social a partir do recorte de gênero na distribuição da cobertura securitária e previdenciária do mercado brasileiro, assim como nas oportunidades de trabalho na indústria de seguros e previdência privada aberta. O levantamento revela ainda que a participação feminina tem diminuído nos níveis mais elevados de decisão em todo país, correspondendo a 28,5% dos cargos de gestão executiva e a 18,5% dos assentos em conselhos de administração.
Participação feminina no consumo de seguros e previdência privada aberta
Além da análise da força de trabalho, a pesquisa FeMa Meter também permitiu avaliar a presença das mulheres como seguradas ou participantes de produtos de seguros e previdência privada aberta em ramos selecionados. A participação das mulheres como titulares de contratos de seguros e produtos previdenciários é menor em todos os ramos pesquisados.
A pesquisa solicitou a informação da quantidade de segurados, entendidos os titulares do contrato de seguro, e da quantidade de vidas cobertas, que engloba todas as pessoas a quem se estende a proteção oferecida pelo contrato, separadas por gênero. Os dados indicam que, nos segmentos analisados, a quantidade de participantes do gênero feminino é inferior ao de participantes do masculino. A proporção da distribuição de gêneros se mantém quando são vistos os dados sobre segurados e vidas cobertas.
No entanto, a interpretação desses números deve considerar algumas características estruturais do mercado segurador. Em muitos casos os contratos de seguros são realizados em nome de um único titular, ainda que o produto ofereça cobertura ou benefícios que se estendem a outros membros da família.
No ramo de seguros de automóveis, é possível comparar os dados de segurados com informações sobre condutores habilitados no país. Segundo o Registro Nacional de Condutores Habilitados, em dezembro de 2024 as mulheres representavam 36,14% dos condutores habilitados, totalizando aproximadamente 30,78 milhões de motoristas, enquanto os homens representavam 63,86%, sendo cerca de 54,40 milhões.
No mesmo período, as seguradoras brasileiras informaram um total de 28,20 milhões de segurados no ramo automóveis, dos quais 37,51% eram mulheres e 55,22% eram homens. Números próximos dos percentuais de condutores habilitados, mesmo valendo aqui a situação similar de haver mais de um condutor para uma mesma apólice/automóvel coberto.
Lacunas de produtos voltados ao público feminino
Um aspecto relevante na análise da participação feminina no mercado segurador diz respeito à oferta de produtos especificamente desenhados para atender às necessidades das mulheres. Embora existam alguns exemplos de seguros direcionados ao público feminino, essa oferta ainda é relativamente limitada quando comparada ao potencial de mercado.
No Brasil e em outros países, seguradoras passaram a desenvolver produtos que oferecem assistências e que incorporam riscos e necessidades mais frequentemente associados à trajetória de vida das mulheres, como:
• seguros de saúde com coberturas ampliadas para câncer de mama e câncer de colo do útero;
• seguros de vida com benefícios adicionais durante maternidade;
• seguros de renda voltados para mulheres empreendedoras;
• produtos voltados à proteção financeira de mães chefes de família;
• assistência social em caso de violência.
O crescimento da presença das mulheres em posição de decisão na indústria de seguros pode levar ao aumento da oferta de produtos mais adequados às necessidades femininas, permitindo o avanço sobre um mercado ainda pouco explorado.
Da mesma forma, a ampliação da oferta de produtos adaptados às necessidades femininas pode contribuir para reduzir o chamado gender protection gap, ampliando a inclusão securitária e aumentando a proteção financeira de um grupo que desempenha papel central na estabilidade econômica das famílias, gerando impacto positivo na economia com um todo.
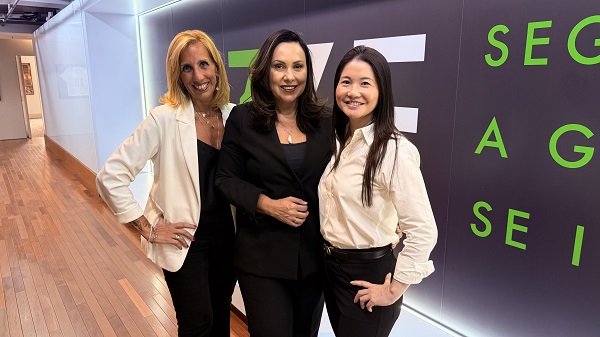
Na foto, da esquerda para a direita: Vanessa Oliva – VP RH & Facilities; Juliana Fonseca – VP Parcerias e Bancassurance e Marcia Tiemi Takakura – VP Jurídica